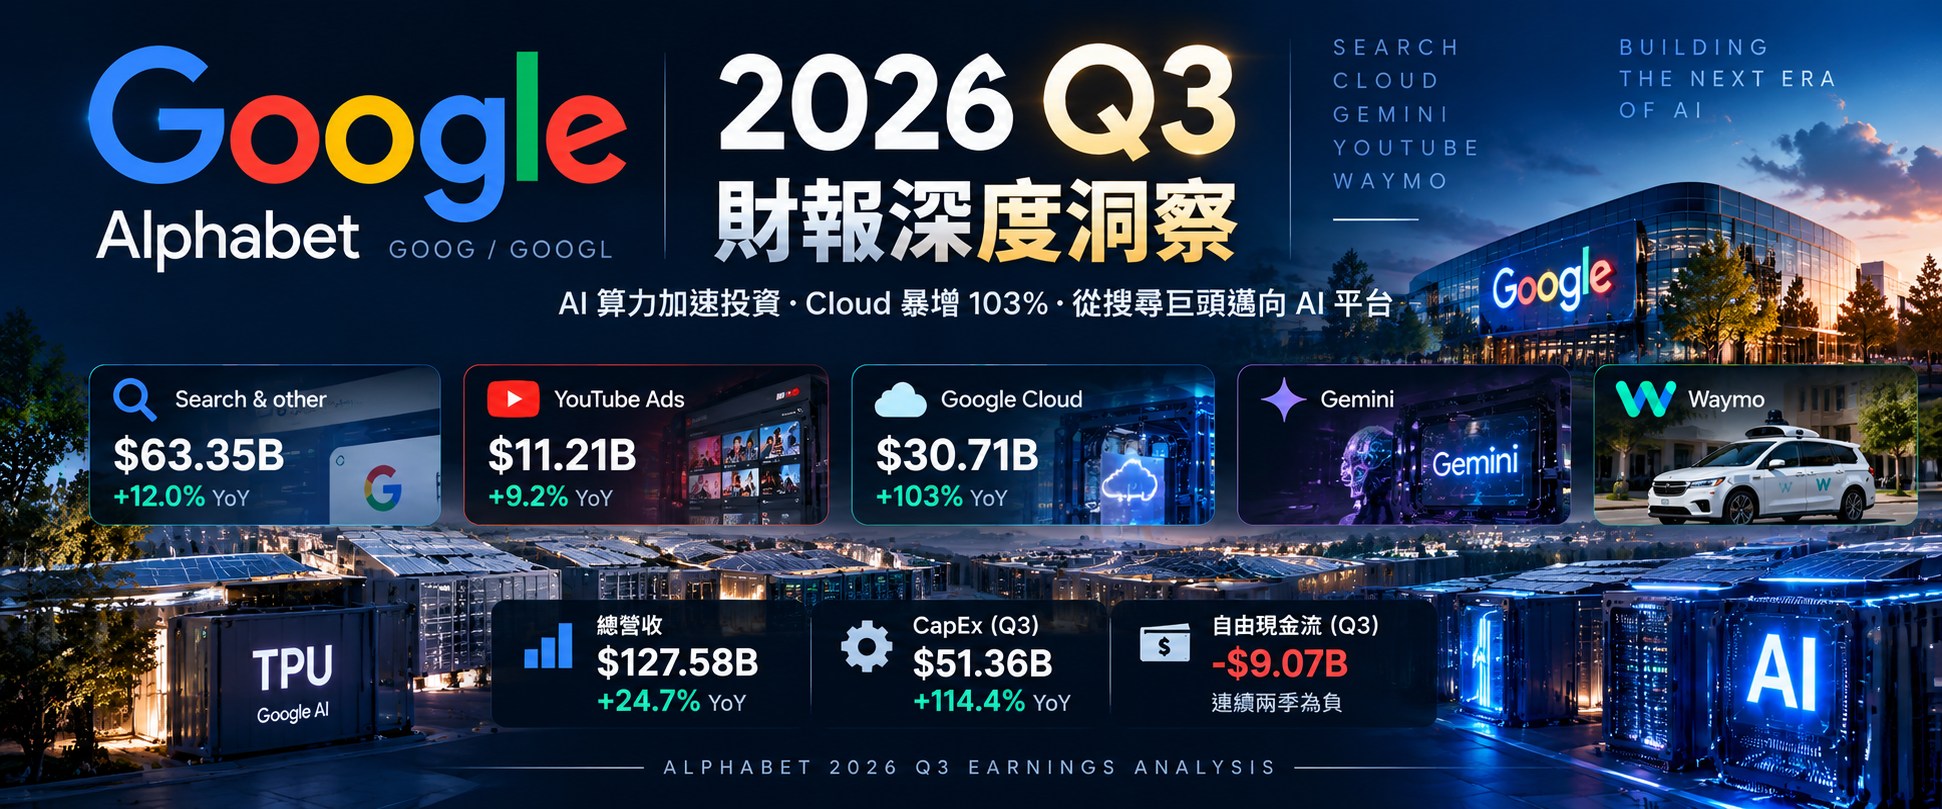
01 / GROWTH & CASH
營收、資本支出與現金流
每張圖上方顯示 2026 Q3 實績及 YoY;每季分組呈現 2024、2025、2026 年的同季比較。柱狀圖有實際數值,點擊或滑過可查看細節;負自由現金流顯示在零軸以下。
CapEx|季度同比
Free Cash Flow|季度同比
FCF = 營業現金流 − 現金資本支出。2026 Q2、Q3 已轉為負值。
02 / BUSINESS LINES
六項業務收入拆解
Search、YouTube Ads、Network、Subscriptions / Platforms / Devices、Cloud、Other Bets。每張圖以三年同季比較;標題下顯示 2026 Q3 金額與相對 2025 Q3 成長率。
03 / REVENUE MIX
營收結構的轉移
依時間順序逐季呈現 2024–2026 的實際營收堆疊;每根柱下方標示季度與年份,柱內標示主要業務占比。圖表預設顯示 2026 年,可向左滑看歷史。
2024—2026|每季營收與業務組成(USD B)
重要口徑:YouTube 僅指 YouTube Ads,YouTube Premium / Music 訂閱營收包含在 Subscriptions, Platforms & Devices,官方未獨立拆出。Other Bets 包含 Waymo 等業務,不能等同 Waymo 營收。各項加總與總營收的差額為避險損益。
04 / EXECUTIVE SUMMARY
AI 成長已經證明,投資回收仍待證明
Alphabet Q3 的矛盾不是營收沒有成長,而是 Cloud 超高速擴張的同時,Search 成長放緩、自由現金流轉負,市場開始要求管理層說明 AI 投資的回收速度。
三個正面訊號
總營收年增約 25%,核心營業利益年增約 30%;Cloud 營收年增 103%,營業利益大幅提升;Gemini 達十億用戶,TPU 系統銷售已成為 Cloud 成長的實質貢獻。
三個警訊
Search & Other 年增 12%,低於上一季的 17%;CapEx 上升速度明顯高於收入成長;自由現金流連續兩季為負,且 2027 年資本支出仍可能增加。
市場反應如何理解
市場不只在交易 GAAP EPS 下滑,也在重新評估 Search 變現、AI 競爭與自由現金流。單看 Cloud 的 +103% 或單看 EPS -26% 都不足以解釋本季。
研究判斷|核心判斷:Alphabet 的 AI 商業化進度超前,但投資強度同樣超前。未來估值上限取決於 Cloud / TPU 的利潤品質;估值下限取決於 Search 現金流與資產負債表。
05 / GOOGLE SEARCH & AI MODE
搜尋護城河仍在,但 AI Mode 的單位經濟尚未過關
搜尋查詢成長率創五年新高,說明 AI 並未立即使 Google 失去流量入口;然而搜尋量成長、廣告收入成長和每次查詢的利潤,三者不是同一件事。
搜尋量與廣告收入必須拆開
Q3 Search & Other $63.35B、年增約 12%。若 AI Mode 帶動大量非商業性查詢,使用量上升不一定帶來同比例廣告收入。未來應觀察商業查詢比例、廣告展示與單位變現。
自我蠶食與競爭同時存在
Gemini App 與 AI Mode 可能保住原本流向 ChatGPT 等競品的使用者,也可能將原本會點擊廣告或外部網站的行為轉成直接回答。兩種效果可能同時發生。
成本與護城河
AI 答案需要模型推論;Google 的 TPU、搜尋索引、Chrome、Android、Maps 與廣告交易系統形成垂直整合優勢。但成本優勢是否能抵銷廣告形式改變,仍待驗證。
研究判斷|追蹤指標:Search revenue YoY、TAC / 廣告收入、Google Services 營業利益率,以及管理層是否開始披露 AI Mode 的廣告 monetization。
06 / GOOGLE CLOUD & TPU
Cloud 的爆發是本季最大亮點,也最需要拆解收入品質
Google Cloud Q3 收入 $30.709B、年增 103%,營業利益 $11.121B,對應季度營業利益率約 36.2%。但 Cloud 收入同時包含服務與 TPU 系統銷售,不能把所有成長都視為同樣的經常性軟體收入。
AI 服務與 TPU 系統銷售
管理層確認 GCP 核心服務、企業 AI 基礎設施、AI 解決方案與 TPU 系統銷售皆有貢獻,但未披露各項收入占比。TPU 對外銷售可放大收入,也可能改變收入確認時點與毛利結構。
TPU 的雙重戰略價值
自研晶片首先可能降低 Google 自家模型訓練與推論成本;其次可向企業客戶提供差異化算力。比較 NVIDIA GPU、AWS Trainium、Microsoft Maia 時,應區分晶片性能、軟體生態、供應量及總持有成本。
Backlog 不等於現金
Cloud 未履約訂單約 $561B,代表未來履約機會,但仍需扣除履約成本、時間與客戶信用風險。大型客戶集中、合約調整及基建供應能力,可能使實際轉換速度偏離名目 backlog。
36.2% Margin 的可持續性
營業利益率顯著提升,但硬體收入結構、第三方算力採購、折舊及資料中心上線節奏都會影響未來季度。不能把單季 36.2% 直接外推至所有新增營收。
研究判斷|追蹤指標:Cloud 排除 TPU 銷售後的成長、Cloud 利潤率、backlog 認列速度、TPU 庫存與客戶集中度。
07 / GEMINI AI ECOSYSTEM
十億用戶是規模里程碑,不是十億付費用戶
Gemini App 已達十億用戶;第一方模型 API 每分鐘處理近 320 億 tokens,年增逾四倍。使用規模強勁,但付費轉換、推論成本與產品間收入歸屬仍未完整揭露。
消費者訂閱
Gemini App、Google One 與進階 AI 訂閱方案可提升 ARPU,但必須區分免費、試用及付費用戶。單純乘上標價容易高估實際收入。
企業工作流程
Workspace AI 功能及 Vertex AI API 能建立較穩定的企業支出,但收入可能分散於 Google Cloud 與訂閱項目,應避免重複計算。
搜尋內建 AI
AI Mode 可以降低流量外流,但它的收入不應與傳統 Search revenue 重複加總。需要從廣告轉換率與每次推論成本評估其真正價值。
研究判斷|研究結論:Google 的分發優勢已經形成;下一階段要證明的是 AI 使用量轉成可持續、可擴張的單位利潤。
08 / YOUTUBE & SUBSCRIPTIONS
YouTube 是搜尋之外最具規模的消費者變現平台
Q3 YouTube Ads 收入 $11.207B、年增約 9.2%;YouTube Music / Premium 訂閱數超過 1.5 億(含試用)。廣告和訂閱提供雙引擎,但兩者財報揭露口徑不同。
廣告端
Connected TV、Shorts、品牌廣告與效果廣告的成長結構,會影響 YouTube 廣告單價與營收波動。廣告收入有單獨公布,可追蹤季度 YoY。
訂閱端
YouTube Music、Premium、TV 等收入被納入較大的 Subscriptions / Platforms / Devices 類別,官方沒有完整獨立披露 YouTube 訂閱收入。不得把該整類營收全歸給 YouTube。
AI 對創作者經濟
AI 內容生成與推薦改善可能增加供給及觀看時數,也可能帶來版權、品質與品牌安全成本。衡量 YouTube 長期價值應兼顧用戶黏性及創作者分潤。
研究判斷|研究結論:YouTube 的訂閱收入提供較高可預測性,但估值模型仍須使用可核實的公開口徑,不能自行虛構拆分。
09 / OTHER BETS & WAYMO
Robotaxi 是長期選擇權,不是目前的現金流主體
Q3 Other Bets 營收 $372M、營業虧損約 $2.047B。這個部門包括 Waymo 等業務,不能直接把其收入或虧損視為 Waymo 的獨立財務結果。
商業化進度
評估 Waymo 應優先追蹤付費趟次、營運城市、無人駕駛里程、車隊利用率與安全表現,避免把累積里程直接當成當季收入。
與 Tesla Robotaxi 比較
Tesla 與 Waymo 的車輛硬體、地理圍欄、遠端協助、成本結構與擴張方式不同。應採同一口徑比較『已付費營運』而非測試車數。
估值方式
Waymo 可作為風險調整後的長期選擇權,不能以整個 Other Bets 的帳面收入或 Alphabet 的 Cloud 成長率直接推算。
研究判斷|研究結論:Waymo 的選擇權價值存在,但目前不足以取代 Search 和 Cloud 成為 Alphabet 主要估值依據。
10 / EARNINGS QUALITY
營業利益成長 30%,GAAP EPS 卻下降:要看清楚橋接
2026 Q3 營業利益 $40.576B,較去年 $31.228B 成長約 30%;但 GAAP EPS 從 $2.87 降至 $2.12。差異主要來自營業外投資評價損益,不能據此判斷核心業務衰退。
GAAP 與核心營業利益
2025 Q3 營業外淨收益約 +$12.759B;2026 Q3 轉為 -$8.221B。這種評價損益會造成 EPS 劇烈波動,不等同當期搜尋或雲端現金創造能力。
SpaceX 評價損失
管理層表示 2026 Q3 的營業外損失主要與 SpaceX 持股未實現損失有關。這不是 Cloud 或 Search 的營業虧損,但投資資產本身仍有風險。
不能只用『調整後』粉飾
若排除投資損益,仍須檢查稅率、股份稀釋、一次性費用,以及調整後 EPS 是否符合市場預期。調整後指標必須揭露調整項目。
研究判斷|研究結論:核心獲利動能仍強,但市場同時在質疑收入低於預期及資本支出壓力;不能只把股價下跌歸咎於 SpaceX 的帳面損失。
11 / CAPEX & FREE CASH FLOW
AI 的真正成本,不在營收圖上,而在現金流與長期承諾
Q3 CapEx 約 $51.355B,營業現金流約 $42.290B,FCF 約 -$9.065B。2026 全年 CapEx 指引約 $195–205B,管理層預告 2027 年仍將顯著提高。
資本支出與折舊時差
資料中心、伺服器、網路設備的現金支出立即發生,但折舊會在未來數年進入損益表。因此目前營業利益率與 FCF 可能呈現不同方向。
FCF 負值的成因
除了高 CapEx,TPU 系統銷售所需庫存及歐盟罰款現金支付也影響本季 OCF。分析時應區分一次性因素、營運資金與持續性的基建投資。
長期承諾與融資
採購承諾、租賃義務、債券及增資都要納入資金來源與用途分析;但不能把不同付款期限的承諾直接加總成『立即到期債務』。
投資回收模型
以 Cloud 增量收入 × 可持續營業利益率、加上 Search/YouTube 現金貢獻,對比 CapEx、營運資金與折舊,建立未來三年的 Base / Bull / Bear 回收情境。
INVESTOR INSIGHT · AI CAPITAL ALLOCATION
負 FCF 是財務危機,還是 Google 主動加速槓桿的訊號?
我的投資觀點:Google Cloud 在 2026 Q3 年增 103%,證明 AI 算力的需求已經轉化為真實營收。當管理層看見大量已簽約需求,並相信新增 AI 伺服器能迅速回本,選擇先投入巨額 CapEx、搭配舉債與股權融資搶先部署算力,就可能是一種理性的成長型資本配置,而非被迫借錢維持營運。
回收期有管理層說法支持:Google Cloud CEO Thomas Kurian 在 2026 年 9 月 Goldman Sachs Communacopia Technology Conference 表示,AI 伺服器整體投資回收期少於兩年,自研 TPU 的回收期約為 GPU 的一半。這支持「特定算力設備回收速度很快」的投資論點;但不等於 Alphabet 所有資料中心、電力、土地與網路建設都能在一至兩年內回本。
融資也不是猜測:Alphabet 在 2026 Q3 揭露發行約 $28.7B 淨額的無擔保債券,以及約 $12.4B 淨額的 A/C 類普通股。公司 2026 年 6 月投資人簡報亦明言,會以營業現金流、債務及股權融資的組合支持 AI 投資。
必須保留的風險:Cloud +103% 是營收成長證據,不是所有 CapEx 都已回收的證明。若客戶集中、TPU 硬體銷售毛利、算力使用率、折舊、電力及融資成本惡化,實際整體現金回收期仍可能拉長。Q2 FCF -$5.86B、Q3 -$9.07B 需要追蹤,但過去十二個月 FCF 仍為正的 $19.75B,不能直接等同資金鏈危機。
投資結論|我傾向把現階段負 FCF 視為「主動加速 AI 算力建設」的可能訊號,而非單憑負值就判斷財務惡化;真正決定這筆槓桿是否值得的是未來 4–8 季新增算力的使用率、毛利與現金回收速度。
研究判斷|研究結論:Alphabet 目前的關鍵不是『是否有能力投資 AI』,而是投資速度、現金回收與資本市場預期之間的落差。
12 / VALUATION FRAMEWORK
不能只用 GAAP P/E 判斷 Google 便宜或昂貴
當 EPS 受到大額投資評價損益影響,單季年化 P/E 容易失真。估值應同時觀察正常化 EPS、EV / EBIT、FCF Yield 與分部價值,並使用相同日期的市值與分析師預估。
同業比較
GOOG、MSFT、AMZN、META、NVDA 等公司業務結構不同,不能單看最低 Forward P/E。應比較營收成長、營業利潤率、CapEx / OCF、FCF Yield 和預期 EPS 成長。
分部估值
Search + YouTube 作為成熟消費者平台;Cloud + TPU 作為成長業務;Waymo 作為選擇權。Gemini 若已包含在 Search / Cloud / 訂閱中,不能再重複加總獨立價值。
估值敏感度
先建立正常化獲利與資本支出情境,再對不同估值倍數做敏感度分析;避免用未核實的當日股價或未揭露的獨立分部毛利率得出假精確目標價。
研究判斷|研究結論:目前先建立估值方法論。正式買入價區間須用最新股價、股數、淨現金及一致預期重新計算,不能沿用未更新的價格帶。
13 / INVESTMENT THESIS
下一季要追蹤什麼,才知道加碼是否合理?
投資策略不只看股價跌多少,更要看哪個基本面假設被證實或推翻。
Bull Case|上行
Cloud 成長持續、TPU 商業化維持利潤品質、Search AI monetization 改善,CapEx 增速開始低於營運現金流增速。
Base Case|中性
Cloud 持續成長但增速正常化,Search 維持正成長;CapEx 高檔、FCF 回收延後,估值區間維持震盪。
Bear Case|下行
Search 變現效率下降、Cloud 硬體收入拉低獲利品質、重要客戶延後履約、CapEx 與融資需求持續上升。
監測清單
每季核對 Search YoY、Cloud 排除硬體後成長、Cloud margin、backlog、CapEx、OCF、FCF、股份稀釋及管理層 2027 指引。
研究判斷|研究結論:GOOG 值得持續研究,但加碼價格帶應在基本面情境、估值倍數及風險預算一致後才定案。
14 / AUDITABLE DATA
逐季原始資料表
圖表數據單位皆為十億美元(B),表格保留三位小數;2026 Q4 使用虛線框標示尚未公布,不繪製實績。
SOURCES / METHOD
資料來源與定義
2026 Q3 法說會逐字稿(Stock Analysis)
Alphabet 官方 2026 Q3 財報(SEC)
Alphabet 官方 2025 Q4 財報(SEC)
Alphabet 官方 2024 Q4 財報(SEC)
Stock Analysis 季度現金流與 CapEx 數據交叉核對
Alphabet 官方 2026 Q3 財報(SEC)
Alphabet 官方 2025 Q4 財報(SEC)
Alphabet 官方 2024 Q4 財報(SEC)
Stock Analysis 季度現金流與 CapEx 數據交叉核對
收入資料來自 Alphabet 2024–2026 季報/年度財報之 supplemental revenue breakdown;現金流與 CapEx 按季度單獨計算,非把累計年度現金流誤作單季數字。歷史 Q4 現金流為全年減前三季累計。所有圖表均由內嵌數據產生,不需外部圖表 CDN。